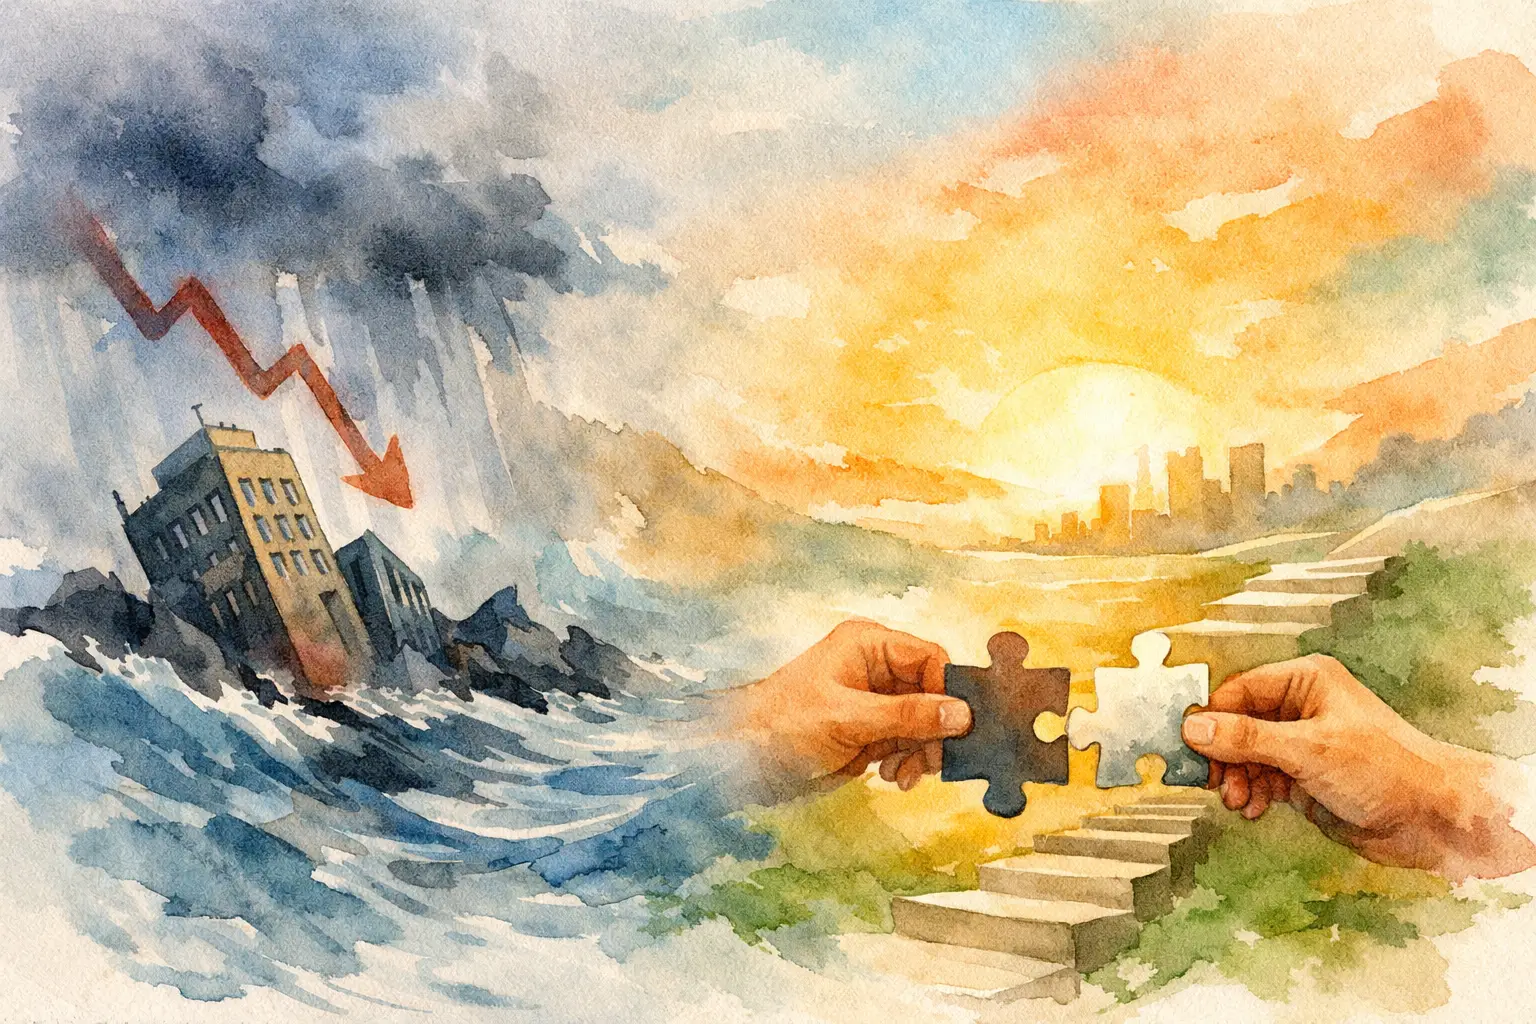
Quando la liquidità si riduce, le scadenze si accumulano e i creditori iniziano a sollecitare pagamenti, parlare di crisi d’impresa e strumenti di composizione non significa dichiarare una sconfitta. Significa intervenire prima che le difficoltà diventino irreversibili. Per un imprenditore, il punto non è soltanto pagare un debito: è preservare l’azienda, i posti di lavoro, il valore costruito nel tempo e, spesso, il patrimonio personale esposto da garanzie.
Il Codice della crisi d’impresa e dell’insolvenza mette a disposizione percorsi diversi per affrontare una situazione di squilibrio. Non sono scorciatoie né procedure identiche per tutti. La scelta corretta dipende dalla gravità della crisi, dalla sostenibilità del debito, dalla possibilità concreta di risanamento e dalla collaborazione che si può ottenere da banche, fornitori, dipendenti e altri creditori.
Crisi d’impresa: gli strumenti di composizione disponibili
Una crisi non nasce il giorno in cui arriva un pignoramento o viene notificato un ricorso. Di solito è preceduta da segnali molto chiari: margini in calo, rate fiscali o contributive non rispettate, affidamenti bancari utilizzati stabilmente, fornitori pagati in ritardo, perdite ripetute o difficoltà a incassare i crediti.
La legge chiede all’imprenditore di adottare un assetto organizzativo, amministrativo e contabile adeguato e di agire senza ritardo quando emergono squilibri rilevanti. È una regola che ha un valore pratico preciso: aspettare può ridurre drasticamente le alternative disponibili. Un intervento tempestivo lascia spazio alla negoziazione; un intervento tardivo rischia di trasformare una crisi gestibile in insolvenza.
Gli strumenti di composizione servono proprio a ordinare il confronto con i creditori, verificare se l’impresa è recuperabile e costruire un piano credibile. Alcuni percorsi si basano soprattutto sulla trattativa, altri richiedono il coinvolgimento del tribunale. La soluzione più protettiva non è sempre quella più formale: dipende da quanto è ancora solida l’attività e da quanto consenso si può realisticamente ottenere.
La composizione negoziata della crisi
La composizione negoziata è spesso il primo strumento da valutare quando l’impresa presenta concrete possibilità di risanamento. L’imprenditore resta alla guida dell’azienda e viene affiancato da un esperto indipendente, incaricato di facilitare le trattative con i creditori.
L’obiettivo non è imporre un accordo, ma creare le condizioni per raggiungerlo. In questa sede si possono discutere dilazioni, rinegoziazioni dei finanziamenti, accordi con fornitori strategici, cessioni di beni non essenziali, riorganizzazioni del personale e interventi sul debito fiscale o contributivo nei limiti consentiti dalla normativa.
Un elemento particolarmente delicato riguarda le misure protettive. Se ne ricorrono i presupposti, l’imprenditore può chiedere una tutela temporanea contro iniziative esecutive e cautelari dei creditori. Non è un blocco automatico e illimitato di ogni azione, ma può offrire il tempo necessario per negoziare senza subire un’immediata disgregazione del patrimonio aziendale.
La composizione negoziata funziona quando i dati contabili sono affidabili, il piano è realistico e l’impresa conserva un nucleo economico sano. Se l’azienda non genera più valore o l’indebitamento è ormai insostenibile, una trattativa senza basi concrete può solo rinviare il problema.
Gli accordi di ristrutturazione dei debiti
Gli accordi di ristrutturazione sono strumenti più strutturati, fondati su un’intesa con una parte rilevante dei creditori e soggetti a omologazione del tribunale. Consentono di riorganizzare le passività attraverso pagamenti differiti, riduzioni concordate, nuova finanza, garanzie o cessioni programmate di asset.
Il vantaggio è che l’accordo può dare maggiore stabilità al piano e rassicurare interlocutori importanti, come banche, fornitori essenziali e investitori. Inoltre, esistono diverse configurazioni di accordo, con soglie di adesione e condizioni che variano in base al tipo di operazione e alla posizione dei creditori estranei.
Qui la preparazione conta quanto la trattativa. Occorre costruire una manovra finanziaria coerente, dimostrare che i creditori non aderenti riceveranno il trattamento previsto dalla legge e documentare la sostenibilità delle misure proposte. Una bozza generica o numeri non verificabili possono compromettere la fiducia prima ancora dell’avvio formale della procedura.
Il piano di ristrutturazione soggetto a omologazione
Il piano di ristrutturazione soggetto a omologazione, spesso indicato con l’acronimo PRO, è pensato per situazioni in cui serve una maggiore flessibilità nella distribuzione del sacrificio tra le diverse categorie di creditori. Richiede una proposta articolata, la suddivisione in classi e il voto dei creditori coinvolti.
Può essere utile quando l’impresa ha bisogno di una ristrutturazione profonda, ma conserva una prospettiva industriale concreta. La flessibilità non elimina le regole: il piano deve essere trasparente, tecnicamente fondato e rispettare le tutele previste per le parti interessate. È quindi uno strumento da utilizzare dopo un’analisi rigorosa, non come risposta automatica a ogni tensione finanziaria.
Il concordato preventivo
Il concordato preventivo è una procedura giudiziale che può consentire di proseguire l’attività, direttamente o attraverso la cessione dell’azienda, oppure di liquidare il patrimonio in modo ordinato per soddisfare i creditori secondo le regole di legge.
Il concordato in continuità aziendale è indicato quando mantenere attiva l’impresa produce un risultato migliore rispetto alla sua liquidazione immediata. Può prevedere interventi incisivi: ingresso di nuovi soci, vendita di rami d’azienda, revisione dei contratti, nuova finanza e modifiche dell’organizzazione produttiva.
Il concordato liquidatorio, invece, può rappresentare una strada quando non esistono più le condizioni per la continuità, ma è ancora possibile gestire la dismissione in modo ordinato e controllato. In entrambi i casi, i tempi, i costi e gli adempimenti sono più rilevanti rispetto a una soluzione puramente negoziale. Per questo la procedura va scelta quando offre un vantaggio effettivo, non soltanto perché la pressione dei creditori è elevata.
Come scegliere gli strumenti di composizione della crisi d’impresa
La domanda utile non è «qual è la procedura migliore?», ma «quale soluzione protegge davvero il valore residuo dell’impresa?». La risposta nasce da un’analisi concreta di quattro aspetti: flussi di cassa attesi, composizione dei debiti, valore degli asset e possibilità di coinvolgere i creditori in un accordo.
Un’azienda con ordini, margini recuperabili e una temporanea carenza di liquidità può trarre beneficio dalla composizione negoziata o da accordi mirati. Un’impresa con debiti molto elevati ma un’attività economicamente valida potrebbe aver bisogno di un piano di ristrutturazione più incisivo. Se, invece, la continuità non è più sostenibile, la tutela passa dalla gestione ordinata della fase liquidatoria, evitando decisioni frammentarie che danneggiano tutti.
Anche le garanzie personali meritano attenzione. Fideiussioni, ipoteche e coobbligazioni possono collegare la crisi aziendale alla casa o agli altri beni dell’imprenditore e della sua famiglia. Un piano efficace deve quindi considerare l’intero quadro patrimoniale, non solo il debito iscritto nel bilancio della società.
Gli errori che riducono le possibilità di risanamento
Il primo errore è attendere l’ultimo momento, confidando che un nuovo incasso risolva una difficoltà ormai strutturale. Il secondo è pagare senza una strategia, favorendo alcuni creditori e lasciando scoperti quelli essenziali per la continuità dell’attività. Il terzo è presentarsi alle trattative senza dati aggiornati su debiti, crediti, contratti, magazzino e flussi di cassa.
È rischioso anche confondere la sospensione del problema con la sua soluzione. Richiedere un’ulteriore dilazione, utilizzare nuova finanza o vendere un bene può essere utile, ma solo se inserito in un piano complessivo. Senza un progetto sostenibile, queste azioni possono aumentare l’esposizione e restringere le alternative future.
Un’assistenza specializzata aiuta a ricostruire la situazione, individuare le urgenze, valutare le responsabilità degli amministratori e impostare un confronto credibile con creditori e istituzioni. La riservatezza e la rapidità sono essenziali, ma non sostituiscono la precisione: ogni scelta deve poggiare su documenti, numeri e obiettivi verificabili.
Affrontare una crisi non richiede ottimismo forzato, ma lucidità. Chiedere supporto quando esiste ancora margine di manovra consente di scegliere, negoziare e proteggere ciò che conta. Legix affianca imprenditori e aziende nella valutazione del percorso più sostenibile, con un metodo chiaro: capire i fatti, definire la strategia e accompagnare la soluzione fino alla sua concreta attuazione.